蒙特卡洛模拟方法
Monte-Carlo Simulations
中文摘要
由模型生成 · 人工抽检蒙特卡洛模拟是一类基于随机采样求解数值问题的基础方法,广泛用于概率估计、优化与物理仿真。它是长期有效的基础理论,值得作为工程与科研中的通用工具参考。
全文
已译中文约 9 分钟读完蒙特卡洛模拟(或方法)是一种将随机性与大数定律应用于解决各类科学与工程问题的技术。其最早有文献记载的应用之一,是二战后 Stanislaw Ulam 和 John von Neumann 将其用于核武器模拟。
在本文中,我想举例说明蒙特卡洛模拟的一些简单用途。我们将从通过投掷飞镖计算 \pi 值的经典示例开始。
估计 pi
假设我们取一块正方形板,并在其中内接一个四分之一圆。然后我们向板上投掷飞镖,并记录每支飞镖是落在四分之一圆内还是圆外。在投掷了许多这样的飞镖之后,我们计算落在圆内的飞镖数量与总投掷数量的比值。
假设我们的飞镖在正方形上均匀分布,根据大数定律,这个比值应当趋近于四分之一圆的面积 A_{circ} 与整个正方形面积 A_{square} 之比。
当正方形边长为 1 时,我们有:
\[\frac{A_{circ}}{A_{square}}=\frac{\pi/4}{1}=\frac{\pi}{4}\]
因此:
\[\pi\approx 4\frac{\text{hits inside}}{\text{total throws}}\]
下面是一个可视化:
单位正方形内半径为 1 的四分之一圆。
更改样本数量(飞镖投掷次数)并点击“Run”以重新生成。代码非常简单——下面是一个稍作整理的版本:
const total = Number(samples.value);
let inside = 0;
for (let i = 0; i < total; i++) {
  const x = Math.random();
  const y = Math.random();
  const inCircle = x * x + y * y <= 1;
  if (inCircle) inside++;
}
estimateValue = 4 * inside / total;
你会注意到这个估计值相当差——即使有 1000 个样本——如果你多次点击“运行”,有些数字会偏离得很远。虽然这种方法确实能估计 \pi,但它并不是一个特别好的估计。我发现需要运行约 100 亿个样本,才能以合理的可靠性将其估计到小数点后 4 位。
一般来说,对于像这样的独立试验,典型的抽样误差与 1/\sqrt{N} 成比例减小,其中 N 是试验次数。这意味着要将误差减半,需要四倍的样本量。
虽然 \pi 的估计看起来有些异想天开,但它是一个重要问题类别的示例,而蒙特卡洛模拟正是应用于此类问题:数值积分。我们的模拟估计了四分之一圆曲线下的面积,这是一个定积分。
许多积分很难解析求解,数值分析领域已经做了大量研究来开发计算积分的方法。蒙特卡洛方法对于高维积分特别有用,在其他数值方法可能变得过于昂贵的情况下尤为如此。
组合模拟——SET 游戏
蒙特卡洛方法的一个常见用途是估计复杂的组合计算。这些计算通常没有解析解,而且由于涉及的数字规模,枚举所有选项是难以处理的。作为一个例子,让我们考虑 SET 游戏)。每张 SET 卡牌有四个属性:
- 形状数量(1、2 或 3)
- 颜色(红色、绿色或紫色)
- 形状类型(椭圆形、菱形或波浪形)
- 填充方式(空白、条纹或实心)
目标是找出一个“套组”——三张牌,且对每个属性分别而言,要么全部不同,要么全部相同。举个例子,下面这手牌中只有一个套组;看看你能否找出来:
含有一个套组的 SET 手牌
而下一手牌中没有任何套组:
不含套组的 SET 手牌
这里有一个问题:给定一副刚洗好的 SET 牌堆,前 12 张牌中没有任何套组的概率是多少?不使用计算机的话,这个问题很难回答。
计算从 81 张牌的牌堆中发出 12 张手牌的方式数很容易:
\[\binom{81}{12}=70,724,320,184,700\]
但这些手牌中有多少不含套组呢?枚举 70 万亿手 SET 牌并逐一检查会花费相当长的时间,而且没有直接的计数公式可以回答这个问题。可以采用一些巧妙的方法,利用 SET 的对称性和其他数学性质来大幅缩减搜索空间。Donald Knuth 本人就研究过这个问题,并编写了一个简洁的程序(他的程序页面上的 setset-all),找出了 2,284,535,476,080 手这样的牌。因此,我们问题的答案是:
\[\frac{2,284,535,476,080}{70,724,320,184,700}\approx 0.0323\]
从一副完整的 SET 牌堆中随机发出的 12 张手牌中不含任何套组的概率为 3.23%。
我们来看看如何用蒙特卡洛模拟以相对较小的代价回答这个问题,而无需深入了解 SET 的数学性质——那些性质使得 Knuth 式地缩减搜索空间成为可能。我们可以使用以下伪代码:
C = 0
run N times:
  draw a random 12-card hand from a fresh deck
  count sets in the hand
  if no sets:
    C += 1

Estimated probability = C / N
在运行了 1000 万次模拟抽样后,我得到了 0.0323 的结果,这与真实答案非常接近。
蒙特卡洛方法让我们能够以非常简单的方式解决相当复杂的问题。假设我们想对一手 15 张牌回答同样的问题;这会使搜索空间大幅膨胀——选择 15 张牌的组合方式大约比选择 12 张牌的组合方式多 100 倍。但对于蒙特卡洛模拟来说,我们只需调整一个小参数,就能得到一个非常可靠的结果(顺便说一句,大约是 0.00037)。
退休规划
蒙特卡洛模拟无处不在的一个领域是退休投资组合的预测。假设某人准备退休时投资组合总额为 100 万美元;他们希望每年能从投资组合中取出 3 万美元用于生活开支。这样可行吗?
分析这个问题时需要考虑大量因素,但为简单起见,我们只关注两个:投资组合回报率和通货膨胀。我们可以做一个朴素的估算,假设取平均值:假设投资组合年均回报率为 4%,年均通货膨胀率为 2%。
我们将投资组合回报率记为 r=0.04,通货膨胀率记为 q=0.02。那么每年的实际回报率为:
\[r^{\mathrm{real}}=\frac{1+r}{1+q}-1\approx0.0196\]
从 $1,000,000 起步,到年底我们将拥有 $1,019,600,然后取出 $30,000 用于生活开支,最终剩下 $989,600。如果继续这样下去,资金将在约 55 年后耗尽,这意味着一个 65 岁退休的人应该相当安全,对吧?
但这非常简化;仅假设平均回报率是有风险的,因为它们无法很好地代表现实,而且许多因素都存在不确定性。例如,回报的顺序非常重要;一个糟糕的年份(-10%) followed by 一个出色的年份(+18%)仍然会被算作“平均 4%”,但产生的资金显著少于连续两个 +4% 的年份。通货膨胀也是不可预测的,有时与投资组合回报相关;可能会出现高通胀和低/波动回报的糟糕年份,这会对投资组合造成严重破坏。
随着我们添加因素(年度取款的方差、股票、债券、房地产的混合投资组合、预期寿命、意外事件、变化的税法等),依赖单一的平均估计变得越来越危险。这就是为什么蒙特卡洛模拟在该领域非常受欢迎:通过从基于历史数据的合理分布中抽取,蒙特卡洛模拟可以轻松运行一百万个不同的场景并提供估计:例如,在死亡之前资金耗尽的可能性有多大。
这是我运行的一个模拟中的有用图表:
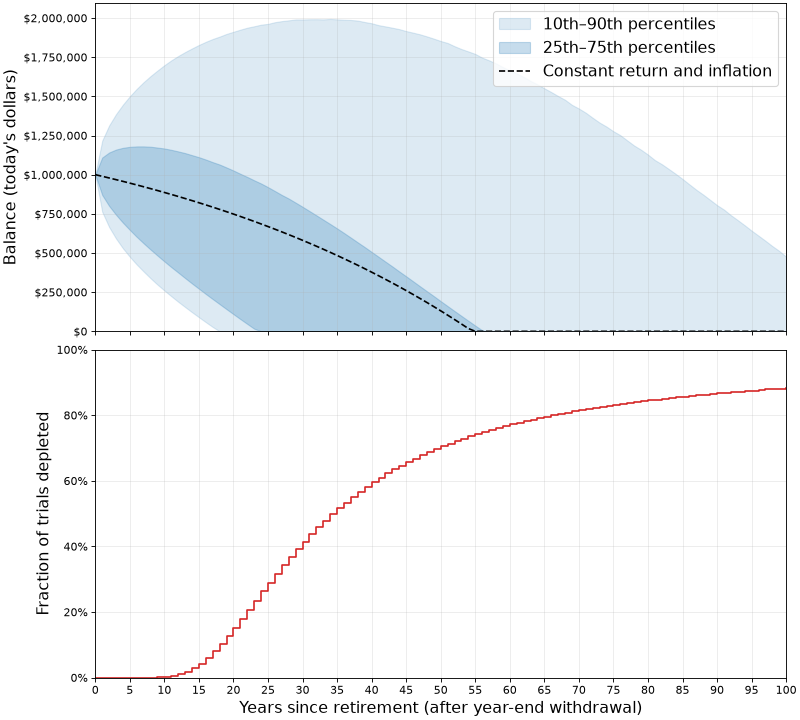
在上图中:
- 虚线显示了之前提到的恒定假设:即年回报率始终为 4%、通货膨胀率始终为 2% 时的情况。
…
本译文由模型自动生成,仅供参考与快速理解;涉及数字、版本、命令、法律条文等请以原文为准。
原文附件
1 个 · 均跳转原站,本站不托管文件正文为原站公开内容的抓取与清洗结果,英文条目附模型生成的中文译文;两者均仅供参考, 准确内容请以原站为准。内容版权归原作者所有,若认为侵权请联系我们下线。